EZLoan

Mga screenshot
Mga detalye
- Rating
- 1.79K mga review
- Bersyon
- 2.0.7
- Developer
- SECOND PAY FINANCING INC.
Pagsusuri ni Norviv
Kung kailangan mo ng maliit o agarang dagdag sa budget at ayaw mong dumaan agad sa tradisyonal na proseso ng bangko, maaaring mapansin mo ang EZLoan. Isa itong app sa larangan ng pananalapi mula sa SECOND PAY FINANCING INC. na nakatuon sa mabilis na unsecured money loans, kaya hindi ito nangangailangan ng kolateral bilang pangunahing ideya ng serbisyo. Sa unang tingin, simple ang pangako nito: magkaroon ng mas madaling daan para humingi ng pautang gamit ang telepono.
Sinubukan kong tingnan ang app hindi lang bilang isang paraan para makakuha ng pera, kundi bilang isang desisyong may kapalit. Ang mabilis na aplikasyon ay kapaki-pakinabang kapag tama ang halaga at malinaw sa iyo kung paano mo ito babayaran. Pero ang bilis ay hindi kapalit ng maingat na pagbabasa. Para sa akin, pinakamahalagang tanong bago gamitin ang app ay hindi lang “maaaprubahan ba ako?” kundi “kaya ko bang panindigan ang buong obligasyon kapag dumating na ang bayaran?”
Paano ko sinusukat kung sulit gamitin ang EZLoan
Una kong tinitingnan kung ang isang lending app ay bagay sa aktuwal na sitwasyon ng gumagamit. Ang EZLoan ay mas may saysay para sa taong may partikular at panandaliang pangangailangan—halimbawa, kailangang ayusin ang isang kagamitang ginagamit sa trabaho, punan ang kakulangan bago dumating ang sahod, o harapin ang isang biglaang gastusin na hindi maaaring ipagpaliban. Hindi ko ito ituturing na kapalit ng regular na budget o pangmatagalang plano sa pananalapi.
Mahalaga rin ang bilis ng proseso, pero dapat isabay dito ang kalinawan. Bago magpatuloy, dapat mong basahin ang ipinapakitang halaga ng matatanggap, kabuuang ibabalik, iskedyul ng bayaran, at anumang singil na kasama sa kasunduan. Kung ang isang gumagamit ay nakatingin lamang sa halagang papasok sa account at hindi sa kabuuang lalabas sa bulsa, madaling maging mas mahal ang pautang kaysa sa inaasahan.
Sa praktikal na paggamit, dapat handa ang iyong pangunahing impormasyon at dapat gumamit ng teleponong ikaw mismo ang kumokontrol. Huwag mag-apply habang nagmamadali, nasa pampublikong lugar, o nakikigamit ng device ng ibang tao. Ang paghiram ay hindi dapat ituring na simpleng pag-download ng app; isa itong kasunduang may pananagutan.
May isa pa akong pamantayan: gaano kadali para sa akin na ihambing ang app sa ibang paraan ng paghiram? Ang karaniwang alternatibo ay personal na utang sa kakilala, salary advance kung mayroon sa trabaho, credit facility, o tradisyonal na pautang sa bangko at kooperatiba. Magkakaiba ang bilis, dokumento, halaga, at antas ng pormalidad ng mga ito. Dahil dito, hindi sapat na sabihing “mabilis” ang isang app. Dapat makita kung ang bilis nito ay katumbas ng mas angkop na kabuuang gastos at kondisyon para sa iyong sitwasyon.
Para kanino mas praktikal ang ganitong uri ng app
Sa aking pananaw, pinakamalaking pakinabang ng EZLoan ay para sa taong nangangailangan ng digital na proseso at ayaw magsimula sa pisikal na opisina. Ang pagiging app-based ay maaaring maging mas maginhawa para sa may regular na access sa smartphone at internet, lalo na kung ang oras ay limitado. Hindi nito awtomatikong ginagawang pinakamura ang pautang, pero ginagawa nitong mas direktang simulan ang aplikasyon.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kapaki-pakinabang din ito para sa gumagamit na marunong magtakda ng hangganan. Kung may malinaw kang halagang kailangan, tiyak na petsa ng pagpasok ng pera, at nakahandang plano sa pagbabayad, mas madali mong masusuri kung ang isang alok ay makatwiran. Ang disiplina rito ay hindi dekorasyon; ito ang nagtatakda kung ang mabilis na pautang ay magiging pansamantalang tulong o magiging dagdag na problema.
Mga sitwasyong hindi ko ito gagamitin
Hindi ko irerekomenda ang paghiram sa app para bayaran ang isa pang pautang kung wala kang bagong mapagkukunan ng kita. Ang ganitong paikot na paghiram ay maaaring magtago ng tunay na kakulangan sa budget. Hindi ko rin ito gagamitin para sa luho, impulsive shopping, o gastusing walang malinaw na limitasyon. Kapag hindi mo matukoy kung saan eksaktong mapupunta ang pera, senyales iyon na dapat munang umatras.
Kung ang kailangan mo ay malaking halaga na babayaran sa mahabang panahon, mas makatuwirang ihambing ang mga pormal na loan product mula sa bangko, kooperatiba, o ibang lisensyadong institusyong nagbibigay ng mas angkop na termino. Hindi ibig sabihin nito na awtomatikong mas mabuti ang mga iyon. Maaaring mas mabagal o mas maraming dokumento ang kailangan, ngunit ang mas mahabang obligasyon ay karaniwang nangangailangan ng mas maingat na pagsusuri kaysa sa mabilis na short-term borrowing.
Mga bahagi kung saan malakas ang EZLoan
Ang pinakalinaw na lakas ng EZLoan ay ang posisyon nito bilang mabilis na unsecured loan app. Para sa taong ayaw o walang maipapasang kolateral, mahalaga ang ganitong direksiyon. Hindi mo kailangang magsimula sa pag-aalok ng ari-arian bilang garantiya, kaya mas simple ang pangunahing konsepto kumpara sa ilang secured lending arrangement.
Malaking bagay rin ang pagiging libre nitong i-download. Hindi ito nangangahulugang libre ang paghiram o walang kabuuang gastos ang isang aprubadong loan. Ang ibig sabihin lamang nito ay maaari mong i-install ang app nang walang presyo sa pag-download. Dapat pa ring suriin ang eksaktong kondisyon ng anumang loan offer bago tanggapin.
May sapat na palatandaan na ginagamit ito ng maraming tao: mayroon itong average rating na 4.6 mula sa humigit-kumulang 5.4 libong ratings at mahigit 500 libong installs. Para sa akin, magandang senyales ang ganitong antas ng paggamit, pero hindi ito garantiya na magiging pareho ang karanasan ng bawat borrower. Ang rating ay maaaring makatulong sa unang pagsala, ngunit hindi nito pinapalitan ang sariling pagsusuri sa terms, repayment schedule, at customer support experience.
Ang app ay inilabas noong Abril 15, 2025, at ang kasalukuyang bersyon nito ay 2.0.7. Gumagana ito sa Android 7.0 pataas, kaya maaaring magamit ng ilang mas lumang device na hindi na kayang patakbuhin ang pinakabagong bersyon ng ibang app. Gayunman, mahalaga pa ring panatilihing updated ang operating system at gamitin ang opisyal na app store upang mabawasan ang panganib ng pekeng kopya.
Isang makatotohanang paggamit sa araw-araw
Isipin ang isang delivery rider na nasiraan ng pangunahing telepono ilang araw bago ang sahod. Kung ang telepono ang gamit niya sa pagtanggap ng booking at may malinaw siyang kita na darating, maaaring tingnan niya ang EZLoan bilang pansamantalang opsyon para sa kinakailangang repair o kapalit. Sa ganitong kaso, dapat niyang hiramin lamang ang halagang kailangan, ilista ang lahat ng bayarin, at tiyaking hindi maaapektuhan ang pagkain, renta, pamasahe, at iba pang pangunahing gastos sa araw ng repayment.
Ang mahalagang insight dito ay hindi “humiram dahil mabilis.” Ang mas maingat na workflow ay: tukuyin muna ang minimum na kailangan, ihambing ang kabuuang babayaran, ilagay ang due date sa calendar, at magtabi ng pera bago pa dumating ang deadline. Kung ang pagkuha ng loan ay mag-iiwan sa kanya na walang budget para sa susunod na linggo, hindi na ito magandang solusyon kahit mabilis ang approval.
May isa pang praktikal na hakbang: kumuha ng screenshot o personal na tala ng mahahalagang detalye ng alok bago kumpirmahin, lalo na ang halagang matatanggap at halagang kailangang ibalik. Hindi ito kapalit ng opisyal na kasunduan, ngunit nakatutulong itong maiwasan ang pagkalito kapag marami kang sabay-sabay na bayarin. Huwag umasa sa memorya lamang, lalo na kung may iba ka pang obligasyon.
Mga detalye sa paggamit na dapat paghandaan
Ang mabilis na digital application ay may sariling friction. Kailangan mong maging maingat sa bawat field na inilalagay mo at tiyaking tama ang impormasyon bago isumite. Ang maling detalye ay maaaring magdulot ng pagkaantala o komplikasyon sa proseso. Kung hindi mo nauunawaan ang isang tanong o kondisyon, mas mabuting huminto muna kaysa manghula.
Dapat mo ring protektahan ang access sa iyong account. Gumamit ng sariling device, panatilihing pribado ang verification details, at huwag ibigay sa ibang tao ang anumang password o one-time code. Ang pautang ay sensitibong transaksiyon, kaya ang seguridad ng telepono at account ay bahagi ng responsibilidad ng borrower, hindi lamang ng developer.
Para sa mga magulang, mahalagang tandaan na ang app ay may content rating na 3+, ngunit hindi ibig sabihin nito na ang isang bata ay dapat gumamit ng financial service. Ang age rating ay gabay lamang sa uri ng content ng app, hindi pahintulot para sa menor de edad na pumasok sa kasunduan sa paghiram. Ang ganitong app ay dapat gamitin ng taong may legal at pinansiyal na kakayahang umunawa sa obligasyon.
Kung saan maaaring mas bagay ang ibang alternatibo
Kung may mapagkakatiwalaang kamag-anak o kaibigan na makapagpapahiram nang walang dagdag na gastos, maaaring mas magaan iyon sa kabuuan, bagama’t dapat pa ring malinaw ang usapan upang hindi masira ang relasyon. Kung may employer na nag-aalok ng salary advance, maaaring mas angkop iyon para sa maliit na kakulangan bago ang payday. Ang trade-off ay maaaring kailanganin mong dumaan sa internal na proseso o maghintay ng approval.
Para sa mas malaki o mas matagal na gastusin, mas mainam na ihambing ang bangko, kooperatiba, o iba pang pormal na financial provider. Maaaring hindi kasing bilis ng EZLoan ang proseso, ngunit may mga sitwasyong mas mahalaga ang mas mahabang repayment structure at mas malinaw na long-term planning. Hindi ko pipiliin ang mabilis na app kung ang resulta ay masikip na budget sa maraming susunod na buwan.
Kung ang pangunahing problema ay paulit-ulit na kakulangan sa pera, mas kailangan mo marahil ng budget review kaysa panibagong loan. Isulat ang fixed expenses, utang, pagkain, transportasyon, at irregular costs. Minsan, ang mas mabuting alternatibo ay pagputol ng isang recurring expense, pakikipag-usap sa pinagkakautangan, o paghahanap ng dagdag na kita. Ang app ay tool para sa isang partikular na pangangailangan, hindi lunas sa permanenteng cash-flow problem.
Ang kapalit ng paglipat sa isang digital lender
Kapag pinili mong gumamit ng EZLoan sa halip na personal na utang o tradisyonal na provider, ang kapalit ay hindi lang posibleng bayad. Nagpapalit ka rin ng paraan ng pagdedesisyon: mula sa pakikipag-usap sa isang tao patungo sa pagbabasa ng digital screens, pag-upload o pagpasok ng impormasyon, at pagsubaybay sa mga deadline sa iyong sarili.
Para sa ilang tao, malaking ginhawa ang hindi pagpunta sa opisina. Para naman sa iba, mas komportable ang may staff na maaaring tanungin nang harapan. Kung ikaw ay madaling malito sa financial terms, huwag hayaang ang convenience ang magtulak sa iyo na mag-commit agad. Ang pinakamurang proseso ay hindi laging ang may pinakamababang download friction.
Dapat mo ring isaalang-alang ang epekto ng late payment sa iyong budget at sa iba pang plano. Kahit hindi mo pa ginagamit ang app, gumawa muna ng repayment test: kung aalisin mo sa susunod na kita ang inaasahang bayad, may sapat pa bang matitira para sa pangunahing pangangailangan? Kung ang sagot ay hindi malinaw, hindi pa handa ang aplikasyon.
Ang isa pang trade-off ay ang tukso ng madaling access. Kapag nasa telepono na ang lending app, maaaring mas madali kang maengganyong umulit kahit hindi pa lubusang nakakabawi ang budget. Para maiwasan ito, gamitin lamang ito kapag may nakasulat kang layunin, halaga, at plano. Huwag gawing default payment method ang pangungutang.
Mga hakbang bago pindutin ang kumpirmasyon
Isulat ang eksaktong dahilan ng paghiram at bawasan ang halaga sa minimum na kailangan.
Basahin ang buong loan offer, kabilang ang kabuuang repayment, due date, at anumang kaugnay na singil.
Ihambing ito sa salary advance, personal na utang, kooperatiba, o bangko kung available sa iyo ang mga iyon.
Maglaan ng repayment money nang hindi kinakain ang budget para sa pagkain, tirahan, transportasyon, at gamot.
Itago ang mahahalagang detalye ng kasunduan at bantayan ang account at due date.
Ang workflow na ito ang isa sa mga dahilan kung bakit hindi ko sinusukat ang app sa bilis lamang. Ang tunay na halaga nito ay nakasalalay sa kung kaya nitong suportahan ang maingat na desisyon. Kung gagamitin mo ito bilang shortcut para umiwas sa pagbabadyet, magiging kahinaan ang mismong convenience na dapat sana ay pakinabang.
Hatol ko: gamitin lamang kapag tiyak ang bayaran
Sa kabuuan, nakikita ko ang EZLoan bilang isang praktikal na opsyon para sa Android user na nangangailangan ng mabilis na unsecured loan at may malinaw na paraan para bayaran ito. Libre itong i-download, may malawak na user adoption, at may average rating na nagpapakitang maraming gumagamit ang nakahanap ng halaga rito. Ang developer nito ay SECOND PAY FINANCING INC., at ang app ay nasa kategoryang pananalapi, kaya dapat mo itong lapitan bilang seryosong financial tool, hindi karaniwang utility app.
Ang rekomendasyon ko ay may kondisyon: gamitin lamang ito para sa kinakailangang gastusin, sa halagang kayang isama sa iyong budget, at pagkatapos basahin ang buong alok. Kung kailangan mo ng mas malaking halaga, mas mahabang panahon ng pagbabayad, o mas personal na gabay, ihambing muna ang mga tradisyonal na provider at iba pang lehitimong alternatibo. Kung paulit-ulit kang nangangailangan ng loan para sa ordinaryong gastusin, mas mabuting ayusin muna ang cash flow kaysa magdagdag ng panibagong obligasyon.
Ang pinakamahalagang payo ko: huwag magdesisyon batay sa bilis ng pagkuha, kundi sa kakayahan mong magbayad nang hindi sinasakripisyo ang pangunahing pangangailangan. Sa tamang sitwasyon, maaaring maging kapaki-pakinabang na pansamantalang tulay ang EZLoan. Sa maling sitwasyon, ang parehong bilis ay maaaring magpalalim ng problema. Kung malinaw sa iyo ang halaga, dahilan, at repayment plan, karapat-dapat itong isaalang-alang; kung hindi, mas matalinong maghintay at ihambing muna ang ibang opsyon.
Mga madalas itanong
01Ano ang EZLoan at paano ito ginagamit?
Ang EZLoan ay isang mobile loan application na maaaring gamitin upang magsumite ng kahilingan para sa pautang gamit ang smartphone. Karaniwang kailangan mong gumawa ng account, magbigay ng personal at pinansyal na impormasyon, pumili ng halaga at termino ng loan, at hintayin ang resulta ng pagsusuri. Basahin muna nang mabuti ang mga kondisyon bago magpatuloy.
02Magkano ang maaaring mahiram sa EZLoan at gaano katagal ang pagbabayad?
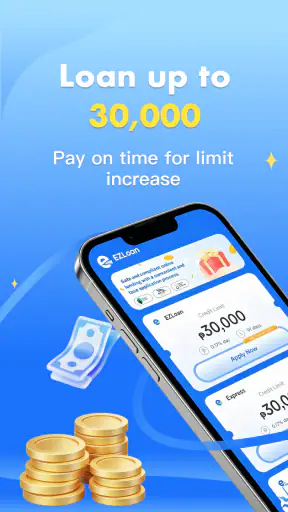
Ang halaga ng maaaring hiramin at haba ng repayment period ay maaaring mag-iba depende sa iyong profile, credit assessment, lokasyon, at kasalukuyang alok ng EZLoan. Bago kumpirmahin ang aplikasyon, tingnan ang eksaktong principal, interest, processing fee, due dates, at kabuuang halagang babayaran upang maiwasan ang hindi inaasahang gastos.
03Ano-anong dokumento at impormasyon ang kailangan para makapag-apply?
Maaaring hingin ng EZLoan ang iyong buong pangalan, mobile number, address, impormasyon tungkol sa trabaho o kita, valid government ID, at iba pang detalye para sa identity verification at credit evaluation. Siguraduhing tama at napapanahon ang lahat ng ilalagay. Huwag magsumite ng sensitibong impormasyon kung hindi malinaw kung paano ito gagamitin at poprotektahan.
04Ligtas ba ang EZLoan at paano pinoprotektahan ang aking personal na datos?
Bago i-install o gamitin ang EZLoan, suriin ang developer, privacy policy, app permissions, at mga review ng ibang user sa opisyal na app store. Iwasang magbigay ng access na hindi kailangan para sa serbisyo. Hindi rin dapat hingin ang iyong password, one-time PIN, o buong banking credentials. Mag-ingat sa kahina-hinalang mensahe at link.
05Ano ang mangyayari kung ma-late ako o hindi ko mabayaran ang loan?
Ang late o missed payment ay maaaring magdulot ng penalty, dagdag na interest, collection reminders, o negatibong epekto sa iyong credit record, depende sa kasunduan at naaangkop na batas. Basahin ang repayment terms bago tumanggap ng loan. Kung nahihirapan kang magbayad, makipag-ugnayan agad sa opisyal na customer support upang alamin kung may available na arrangement.


